Juros básicos (Selic) Empate
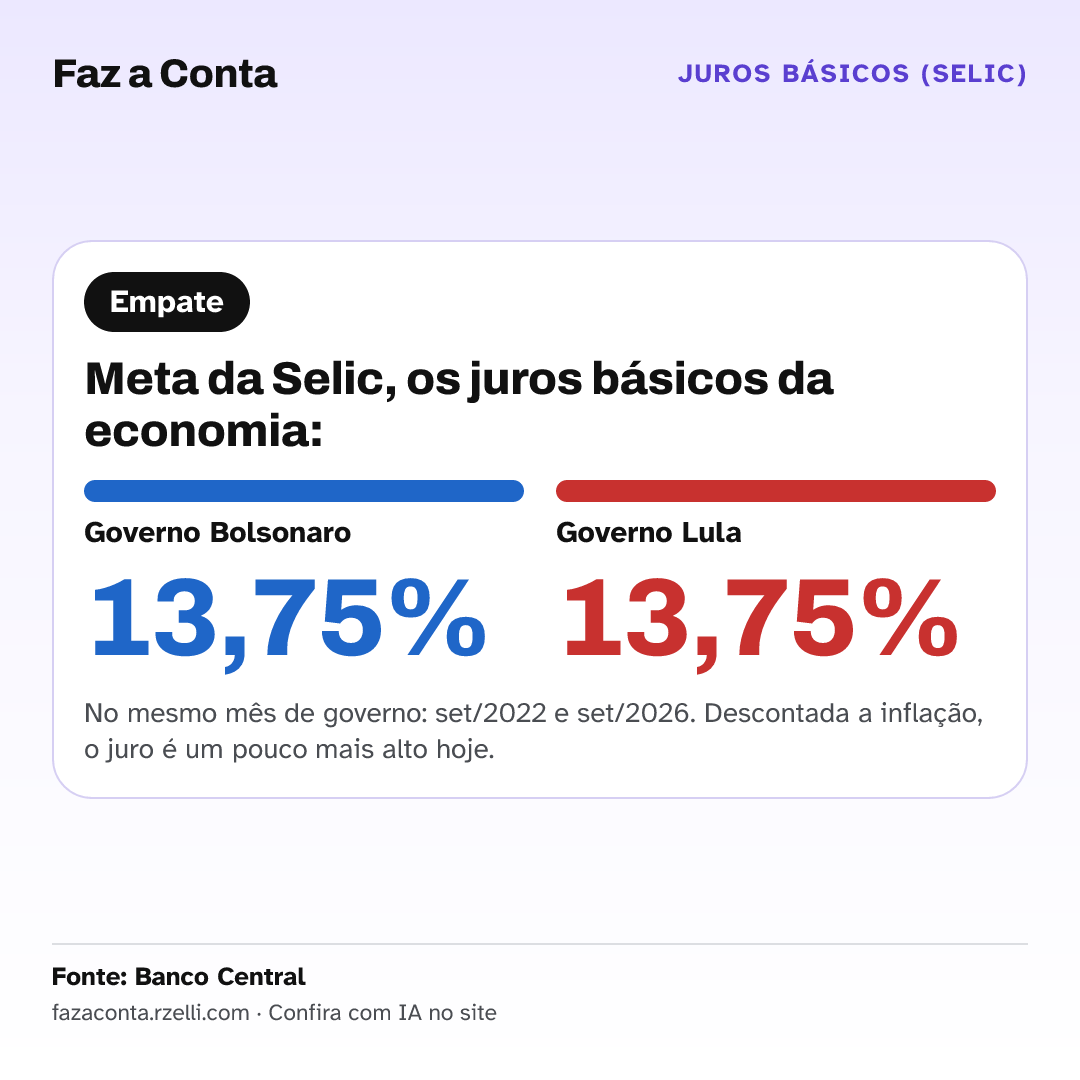
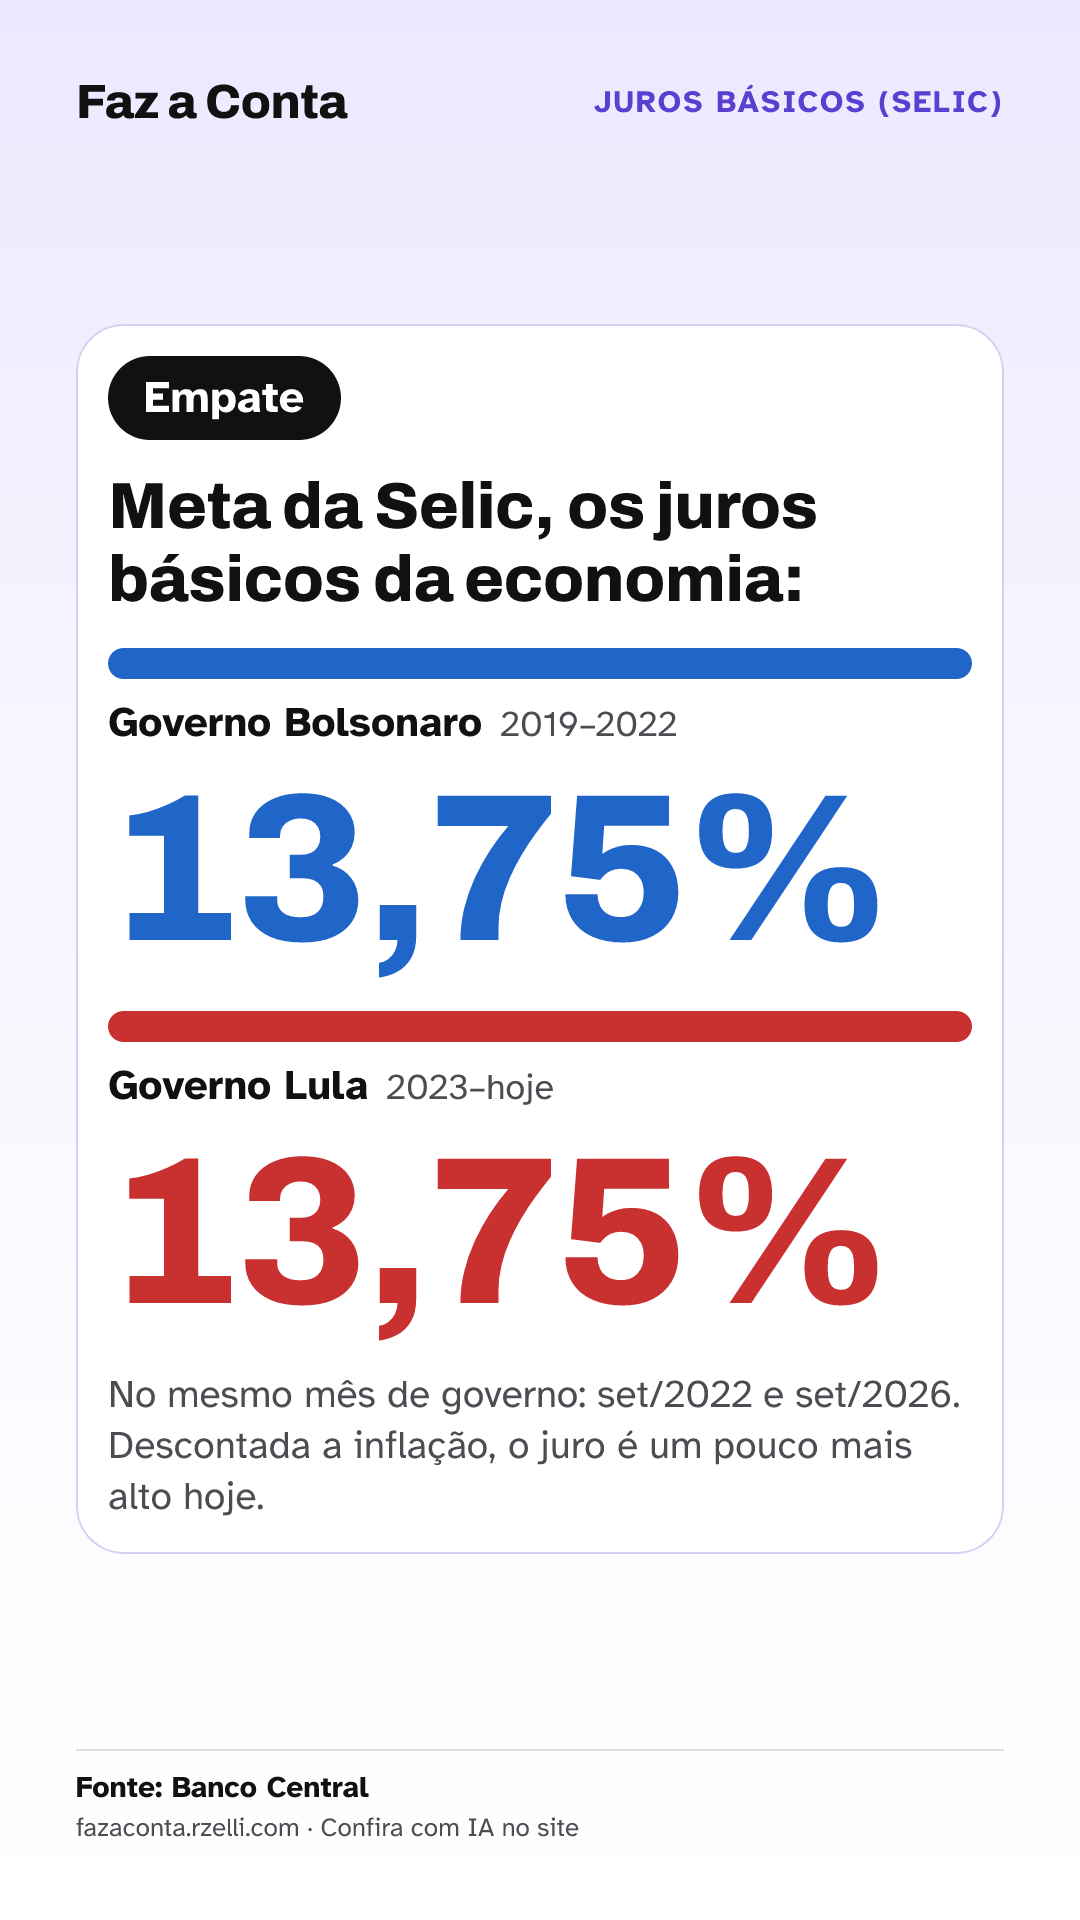
Os juros básicos da economia (a Selic) estão em 13,75% ao ano. No mesmo mês do governo Bolsonaro, também eram 13,75%.
A Selic é a taxa que o Banco Central usa para segurar a inflação. Ela pesa no crediário, no cartão e no financiamento.
Governo Bolsonaro 2019–2022
13,75%
ao ano · set/2022
Governo Lula 2023–hoje
13,75%
ao ano · set/2026
Fonte: Banco Centralver fontes →
Entenda
- Os dois caminhos foram diferentes: com Bolsonaro, a Selic começou em 6,5%, desceu a 2% na pandemia (ago/2020) e subiu até 13,75%. Com Lula, começou em 13,75%, desceu a 10,5% em 2024, subiu a 15% em 2025 e voltou a 13,75% em set/2026 (decisão de 16/set).
- Quem decide os juros é o Banco Central, autônomo desde 2021 (Lei Complementar 179, sancionada no governo Bolsonaro): o presidente da República não marca a taxa. O presidente do Banco Central até dez/2024 foi indicado por Bolsonaro; o de jan/2025 em diante, por Lula, que desde 2026 indicou todos os diretores que votam.
- Por que os juros voltaram a subir em 2024 e 2025? O Banco Central apontou a desconfiança com as contas do governo: em dez/2024, disse que o anúncio fiscal do governo afetou o dólar e a inflação esperada. As altas foram aprovadas por todos os diretores, inclusive os indicados por Lula. Em 2021, o Banco Central também citou dúvidas fiscais, no governo Bolsonaro.
- A alta de 2024 começou em setembro, com o presidente do Banco Central indicado por Bolsonaro, que em dezembro já anunciou mais duas altas. Os 15% vieram em 2025, com o indicado por Lula.
- O juro que a família paga é bem maior que a Selic, e subiu: no crédito livre para pessoas, a média foi de 53% ao ano em ago/2022 e de 62% em ago/2026.
Para ser justo com os dois
Descontada a inflação, o juro está mais alto hoje: 8,7% contra 8,2% pela inflação esperada para os 12 meses seguintes, a conta que o Banco Central usa; 8,8% contra 6,1% pela inflação dos 12 meses anteriores, que era mais alta em 2022.
Compartilhar
Hoje é dia de eleição. O compartilhamento volta amanhã.
No computador: a imagem foi baixada. Anexe ela na conversa que abriu no WhatsApp.
Confira com uma IA
Não precisa acreditar na gente. Leve esta pergunta para uma inteligência artificial e veja o que ela encontra nas fontes oficiais.
Hoje é dia de eleição. Os botões voltam amanhã.
No ChatGPT, a pergunta já vem escrita: é só apertar o botão de enviar (↑).
Usa o Meta AI (o círculo azul do WhatsApp) ou o Gemini? Copie a pergunta e cole lá.
Ver a pergunta
Quero checar uma informação antes de compartilhar. Afirmação: «Os juros básicos da economia (a Selic) estão em 13,75% ao ano. No mesmo mês do governo Bolsonaro, também eram 13,75%.» Como foi comparado: No mesmo mês de governo: set/2022 e set/2026. Descontada a inflação, o juro é um pouco mais alto hoje. Ressalva que acompanha: Descontada a inflação, o juro está mais alto hoje: 8,7% contra 8,2% pela inflação esperada para os 12 meses seguintes, a conta que o Banco Central usa; 8,8% contra 6,1% pela inflação dos 12 meses anteriores, que era mais alta em 2022. A informação é de outubro de 2026. Use os dados mais recentes, até essa data. Fontes citadas: Meta da Selic definida pelo Copom (% ao ano), Banco Central, série SGS 432: https://api.bcb.gov.br/dados/serie/bcdata.sgs.432/dados?formato=json&dataInicial=01/01/2019; Histórico das taxas de juros: reuniões do Copom e meta da Selic, Banco Central: https://www.bcb.gov.br/controleinflacao/historicotaxasjuros Pesquise na internet, de preferência nas fontes oficiais, e responda em português simples: 1) está correta, incorreta ou correta mas faltando contexto? 2) que números você encontrou e onde? 3) o que essa informação deixa de fora? Não use como prova o site onde vi isso nem páginas que só repetem a afirmação: vá à fonte original.
Fontes
- Meta da Selic definida pelo Copom (% ao ano) · Banco Central, série SGS 432 · dados brutos
- IPCA em 12 meses (dados brutos) · Banco Central, série SGS 13522 · IBGE
- Expectativas de mercado: inflação (IPCA) para os 12 meses seguintes, mediana suavizada (Focus) · Banco Central
- Histórico das taxas de juros: reuniões do Copom e meta da Selic · Banco Central
- Lei Complementar 179, de 24/fev/2021: autonomia do Banco Central (mandatos fixos para presidente e diretores) · Planalto
- Taxa média de juros do crédito livre para pessoas físicas (% ao ano) (dados brutos) · Banco Central, série SGS 20740
Ver como fizemos a conta e os cuidados
Como fizemos a conta
- Meta da Selic (série 432 do Banco Central) no último dia do mesmo mês de governo: set/2022 (Bolsonaro) e set/2026 (Lula). A última mudança foi em 17/09/2026.
- Juro real pela inflação passada: (1 + Selic) ÷ (1 + IPCA dos 12 meses anteriores) − 1 (fórmula de Fisher). IPCA de 12 meses (série 13522): 7,17% em set/2022 e 4,58% em set/2026. Resultado: 6,1% e 8,8%.
- Juro real pela inflação esperada: a mesma conta com a mediana suavizada do Focus para os 12 meses seguintes, na última pesquisa do mês (30/09/2022 e 30/09/2026): 5,09% e 4,60%. Resultado: 8,2% e 8,7%.
Cuidados
- A Selic é a meta do Banco Central. Os juros do cartão, do cheque especial e do crediário são muitas vezes maiores.
- O juro real muda conforme a inflação usada: pela inflação dos 12 meses anteriores, a diferença é grande (6,1% × 8,8%); pela esperada para os 12 meses seguintes, é pequena (8,2% × 8,7%). As duas contas estão no método.
- O Banco Central subiu os juros nos dois governos para segurar a inflação: de 2021 a 2022 e de 2024 a 2025.
- O corte de set/2026 foi o 5º seguido desde março, numa reunião com data marcada desde 2025. Em 2022, o Banco Central parou de subir os juros em 21/set, 11 dias antes do 1º turno.
- O juro das famílias mudou também porque mudou o tipo de crédito: cresceram as linhas mais caras, de emergência, segundo o Banco Central.